Bilan profession libérale 2035 : ce que révèle vraiment votre déclaration BNC

La plupart des praticiens libéraux découvrent leur bilan annuel en avril, dans l'urgence, en recopiant des chiffres depuis leur compte bancaire professionnel. C'est une erreur de méthode plus qu'un problème de compétence : le bilan profession libérale 2035, c'est-à-dire la déclaration BNC n°2035-SD et ses annexes (2035-A à 2035-E), n'est pas qu'une formalité fiscale. C'est le seul document qui agrège, une fois par an, l'intégralité de l'activité économique d'un cabinet de kinésithérapie, d'orthophonie ou de soins infirmiers. Mal exploité, il reste une corvée administrative. Bien construit tout au long de l'année, il devient un outil de pilotage.
Qu'est-ce que la déclaration fiscale 2035 pour les BNC ?
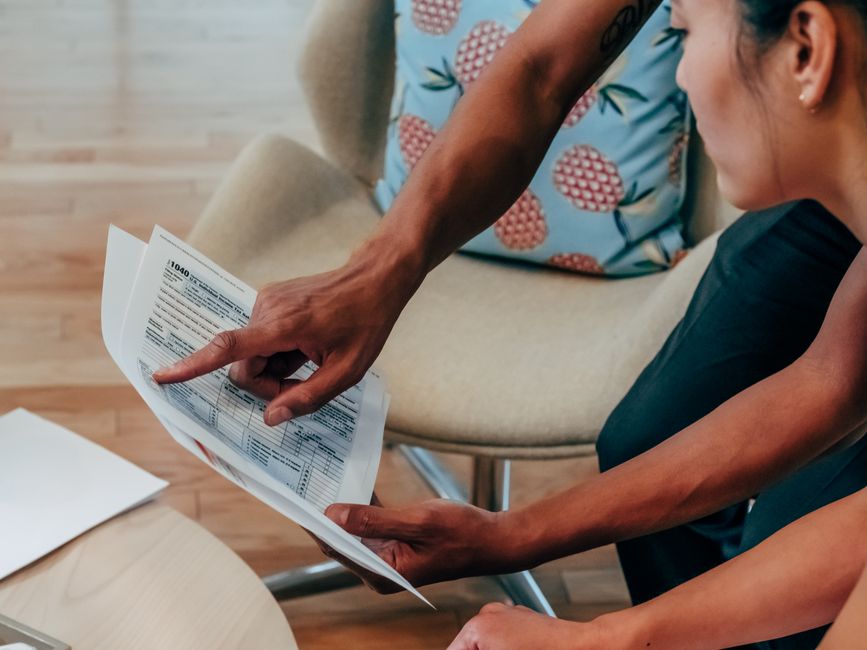
Le formulaire 2035-SD est la déclaration de résultat que doivent produire les titulaires de Bénéfices Non Commerciaux (BNC) placés sous le régime de la déclaration contrôlée. Elle se compose d'un corps principal et de plusieurs annexes : la 2035-A détaille les recettes et dépenses, la 2035-B reprend les plus ou moins-values, la 2035-E traite notamment des rémunérations de collaborateurs ou des locaux professionnels. Selon les documents de référence du secteur,
"Profession libérale, IR (BNC), Déclaration contrôlée, 2035-SD, 2035-A à 2035-E"constitue l'ossature type d'une liasse fiscale pour ce régime, comme le détaille cet exemple chiffré de liasse fiscale.
Contrairement à une société soumise à l'impôt sur les sociétés, le praticien libéral en déclaration contrôlée ne produit pas un bilan comptable au sens strict avec compte de résultat normalisé : il produit une déclaration fiscale de résultat qui, de fait, fait office de bilan annuel de l'activité. C'est précisément ce que rappelle un document de référence destiné aux professions libérales :
"L'établissement de la déclaration 2035, c'est-à-dire votre bilan annuel", selon la fiche pratique publiée par comcom.fr sur les obligations du libéral.
Qui doit remplir le formulaire 2035 ?
Sont concernés les professionnels libéraux relevant des BNC et ayant opté pour (ou étant placés d'office sous) le régime de la déclaration contrôlée, par opposition au régime micro-BNC. Cela inclut la majorité des kinésithérapeutes, orthophonistes, infirmiers libéraux et autres professions de santé dont le chiffre d'affaires ou le choix de gestion dépasse les seuils ou les avantages du régime micro. La déclaration complémentaire des professions non salariées, le formulaire 2042C-PRO, vient en complément pour reporter le résultat vers la déclaration de revenus globale, comme le précise la documentation disponible sur le détail des cadres de déclaration BNC.
Un point souvent mal compris : le choix du régime n'est pas figé à vie. Un cabinet qui change de taille, embauche un collaborateur ou investit dans du matériel lourd peut avoir intérêt à basculer de micro-BNC vers la déclaration contrôlée, même si cela implique davantage de formalisme comptable.
Comment choisir entre la déclaration 2035 ou le régime micro BNC ?
Le régime micro-BNC applique un abattement forfaitaire sur les recettes brutes, sans possibilité de déduire les charges réelles. La déclaration contrôlée, elle, impose de tenir une comptabilité de charges réelles mais permet de déduire précisément les loyers professionnels, le matériel, les cotisations, les frais de déplacement ou encore l'amortissement du véhicule. Le choix dépend essentiellement d'un calcul : si les charges réelles du cabinet dépassent l'abattement forfaitaire du micro, la déclaration contrôlée devient mécaniquement plus avantageuse. Un cabinet qui investit dans un local, du matériel de rééducation ou un véhicule dédié dépasse presque toujours ce seuil de rentabilité du régime réel.
Comment établir un bilan comptable pour une profession libérale en 2035
La méthode qui fonctionne repose sur trois piliers : la tenue d'un livre-journal des recettes et dépenses au fil de l'eau, la conservation systématique des justificatifs, et un rapprochement bancaire mensuel plutôt qu'annuel. Les praticiens qui réussissent à produire leur 2035 sans stress ne font pas plus de comptabilité que les autres : ils la répartissent différemment dans le temps. Un rapprochement mensuel de trente minutes évite une reconstitution de douze mois en une semaine.
La méthode patrimoniale proposée par certains cabinets de gestion de patrimoine va plus loin en articulant ce bilan fiscal avec une lecture patrimoniale globale : inventaire des actifs professionnels et personnels, analyse des flux de trésorerie, cartographie des risques. Comme le résume la ressource consacrée à cette approche,
"Bilan patrimonial du libéral : méthode en 6 étapes + grille de scoring avant d'investir", détaillée par ce guide sur le bilan patrimonial du libéral. L'idée centrale : le bilan fiscal 2035 n'est qu'une photographie comptable ; le bilan patrimonial complet y ajoute une dimension stratégique sur l'investissement, la protection sociale et la transmission.
Différences entre bilan profession libérale et entreprise classique
Une société commerciale soumise à l'IS produit un bilan comptable normalisé (actif/passif) accompagné d'un compte de résultat, déposé selon des règles du plan comptable général. Le libéral en BNC, lui, raisonne en trésorerie encaissée-décaissée : une recette compte à la date d'encaissement, une dépense à la date de paiement, et non à la date de facturation. Cette différence de logique comptable change fondamentalement la gestion de trésorerie : un praticien peut facturer en décembre et n'être imposé sur cette recette que l'année suivante s'il n'est payé qu'en janvier. C'est un levier de pilotage fiscal trop souvent ignoré, notamment en fin d'exercice.
Obligations déclaratives et fiscales profession libérale 2035
Au-delà de la 2035 elle-même, le praticien libéral cumule plusieurs obligations : la tenue du livre-journal, la déclaration complémentaire 2042C-PRO pour le report des revenus, et dans certains cas l'adhésion à une association de gestion agréée (AGA) qui accompagne le contrôle de cohérence des déclarations. La fiche pratique de comcom.fr rappelle que ces obligations englobent
"la gestion des relations et des contrôles avec l'AGA"en complément du dépôt de la 2035.
Sur le plan des plus-values professionnelles, des règles spécifiques d'exonération existent pour les cessions de matériel ou de patientèle sous certaines conditions, un point que développe cet article sur la fiscalité des revenus libéraux. Pour toute échéance précise de dépôt, mieux vaut toujours vérifier le calendrier en vigueur sur le site officiel des impôts plutôt que de se fier à une date mémorisée d'une année sur l'autre, car ces délais sont ajustés chaque exercice.
Outils logiciels comptabilité profession libérale 2035
Les cabinets qui gagnent le plus de temps sur leur bilan annuel sont ceux qui connectent leur facturation directement à leur outil de suivi des recettes, évitant la ressaisie manuelle. Un article du blog détaille d'ailleurs comment choisir un logiciel de comptabilité adapté à une profession libérale, et un autre explique plus largement comment tenir sa comptabilité au quotidien sans jargon. L'automatisation de la facturation, en particulier, réduit considérablement le travail de reconstitution en fin d'année : chaque facture émise alimente directement le registre des recettes, sans ressaisie.
C'est précisément le type de gain que permet une automatisation bien pensée des flux administratifs. Pour un cabinet qui souhaite aller plus loin que le simple logiciel de facturation et automatiser l'ensemble de sa chaîne administrative - prise de rendez-vous, relances, facturation - une approche comme l'approche No Code & IA de l'Atelier HOME MADE permet de connecter ces outils entre eux sans recruter ni coder, et donc de limiter le temps passé en fin d'exercice à reconstituer des données éparpillées.
Erreurs courantes à éviter dans le bilan d'une profession libérale
- Confondre encaissement et facturation : une facture émise n'est pas une recette tant qu'elle n'est pas payée, en BNC.
- Oublier les justificatifs de petites dépenses récurrentes (parking, péages, petit matériel) qui, cumulées, représentent souvent un montant significatif de charges déductibles non réclamées.
- Ne pas distinguer les comptes bancaires professionnel et personnel, ce qui complique la reconstitution du livre-journal en fin d'année.
- Attendre le dernier mois pour tout centraliser, au lieu de faire un point mensuel de trente minutes.
- Ignorer l'annexe 2035-E relative aux locaux ou aux rémunérations de tiers, alors qu'elle conditionne certaines déductions.
Pour les cabinets qui souhaitent sécuriser leurs relances de paiement en amont - et donc fiabiliser la date réelle d'encaissement qui conditionne le bilan - il existe des méthodes éprouvées de relances impayés automatisées pour kinésithérapeutes qui réduisent le délai moyen entre facturation et encaissement.
Coût expertise-comptable bilan profession libérale 2035
Le tarif d'un expert-comptable pour accompagner un bilan 2035 varie fortement selon la complexité du dossier, le volume de pièces à traiter et le niveau d'accompagnement souhaité (simple saisie vs conseil fiscal et patrimonial). Plutôt que d'avancer un chiffre unique qui ne reflèterait pas la réalité du marché, il est plus utile de comparer plusieurs devis en précisant le volume annuel de factures et le niveau d'automatisation déjà en place dans le cabinet : un dossier déjà structuré avec une comptabilité tenue au fil de l'eau coûte presque toujours moins cher à traiter qu'un dossier reconstitué a posteriori.
Sur ce sujet, le blog a déjà détaillé les obligations comptables complètes des professions libérales, utile en complément de cet article centré sur la seule déclaration 2035.
Conclusion
Le bilan profession libérale 2035 n'a de valeur stratégique que si les données qui l'alimentent sont fiables et à jour toute l'année, pas reconstituées dans la panique en avril. La priorité concrète pour 2026 : mettre en place un rapprochement mensuel entre facturation et encaissements, et automatiser la circulation de ces données plutôt que de les ressaisir à la main.

À retenir
- La déclaration 2035-SD et ses annexes (2035-A à 2035-E) constituent le bilan fiscal annuel du libéral en déclaration contrôlée
- En BNC, une recette compte à la date d'encaissement et non de facturation — un levier de pilotage fiscal de fin d'année souvent ignoré
- Le choix entre micro-BNC et déclaration contrôlée dépend du niveau réel des charges professionnelles par rapport à l'abattement forfaitaire
- Un rapprochement bancaire mensuel évite la reconstitution comptable de dernière minute en avril
- Automatiser la facturation réduit la ressaisie manuelle et fiabilise le livre-journal des recettes
- Le coût d'un expert-comptable varie fortement selon que la comptabilité est déjà tenue à jour ou reconstituée a posteriori
Questions fréquentes
Quelle est la date limite pour la déclaration de résultat 2035 pour les BNC en 2026 ?
Le calendrier de dépôt de la 2035 est fixé chaque année par l'administration fiscale et peut varier selon le mode de transmission. Il est recommandé de vérifier la date exacte applicable sur le site officiel des impôts plutôt que de se fier à une échéance mémorisée d'un exercice précédent.
Quelle est la déclaration fiscale 2035 pour les BNC ?
C'est la déclaration de résultat n°2035-SD, accompagnée de ses annexes 2035-A à 2035-E, que doivent produire les titulaires de bénéfices non commerciaux placés sous le régime de la déclaration contrôlée. Elle détaille recettes, dépenses, plus-values et éléments annexes comme les locaux ou rémunérations de tiers.
Comment choisir entre la déclaration 2035 ou le régime micro BNC ?
Le choix dépend du niveau réel des charges professionnelles : si celles-ci dépassent l'abattement forfaitaire du régime micro-BNC, la déclaration contrôlée devient plus avantageuse car elle permet de déduire les charges réelles. Un cabinet avec local, matériel ou véhicule dédié dépasse souvent ce seuil de rentabilité.
Qui doit remplir le formulaire 2035 ?
Les professionnels libéraux relevant des bénéfices non commerciaux et placés sous le régime de la déclaration contrôlée, qu'ils y soient contraints par leur chiffre d'affaires ou qu'ils l'aient choisi volontairement pour déduire leurs charges réelles.
Quelle est la différence entre un bilan de profession libérale et celui d'une entreprise commerciale ?
Le libéral en BNC raisonne en trésorerie encaissée-décaissée (la recette compte à l'encaissement), alors qu'une société à l'IS produit un bilan comptable normalisé avec compte de résultat selon le plan comptable général et une logique d'engagement.
Combien coûte un expert-comptable pour un bilan de profession libérale ?
Le tarif varie selon la complexité du dossier et le volume de pièces à traiter. Un dossier déjà structuré avec une comptabilité tenue régulièrement coûte généralement moins cher à traiter qu'un dossier reconstitué en fin d'année.